
Bila bisnes semakin besar, satu persoalan yang sering timbul ialah:
“Syarikat aku dah Sdn Bhd. Kena daftar SST ke?”
Jawapannya: tidak semestinya.
Menubuhkan Sdn Bhd tidak menyebabkan syarikat automatik menjadi orang berdaftar SST.
Untuk menentukan sama ada syarikat perlu daftar SST, anda perlu melihat sekurang-kurangnya dua perkara utama:
1. Apakah barang atau perkhidmatan yang diberikan oleh syarikat?
2. Adakah nilai aktiviti bercukai tersebut telah mencapai nilai ambang pendaftaran yang ditetapkan?
Ini penting kerana SST bukan satu cukai tunggal. Ia terdiri daripada Sales Tax (Cukai Jualan) dan Service Tax (Cukai Perkhidmatan) yang mempunyai skop serta peraturan masing-masing.
Apa Itu SST?
SST bermaksud Sales and Service Tax atau Cukai Jualan dan Cukai Perkhidmatan.
Walaupun selalu disebut bersama sebagai “SST”, sebenarnya terdapat dua cukai berbeza:
| Cukai | Secara Ringkas |
|---|---|
| Sales Tax | Cukai satu peringkat yang dikenakan ke atas barang bercukai yang diimport atau dikilang secara tempatan dalam keadaan yang ditetapkan. |
| Service Tax | Cukai yang dikenakan ke atas perkhidmatan bercukai yang disediakan oleh orang berdaftar dalam menjalankan perniagaan, serta keadaan tertentu melibatkan imported taxable services. |
MySST menerangkan Sales Tax sebagai cukai satu peringkat ke atas barang yang diimport dan barang yang dikilang secara tempatan. Service Tax pula dikenakan terhadap taxable services sebagaimana ditetapkan dalam perundangan berkaitan.
Jadi sebelum bertanya bagaimana hendak daftar SST, tentukan dahulu sama ada aktiviti syarikat anda berada dalam skop Sales Tax atau Service Tax.
Adakah Semua Sdn Bhd Wajib Daftar SST?
Tidak.
Ini antara salah faham paling biasa dalam kalangan pemilik syarikat.
Sdn Bhd ialah bentuk entiti perniagaan.
SST pula ialah sistem cukai tidak langsung yang dikenakan berdasarkan aktiviti, barang atau perkhidmatan tertentu serta syarat pendaftaran yang berkaitan.
Maksudnya, situasi seperti berikut boleh berlaku:
ABC Sdn Bhd → tidak perlu berdaftar SST
manakala:
XYZ Sdn Bhd → wajib berdaftar SST
walaupun kedua-duanya merupakan Sdn Bhd.
Perbezaannya boleh datang daripada jenis aktiviti, jenis barang atau perkhidmatan dan nilai aktiviti bercukai syarikat.
Siapa Yang Perlu Daftar SST?
Jawapan bergantung kepada sama ada kita bercakap tentang Sales Tax atau Service Tax.
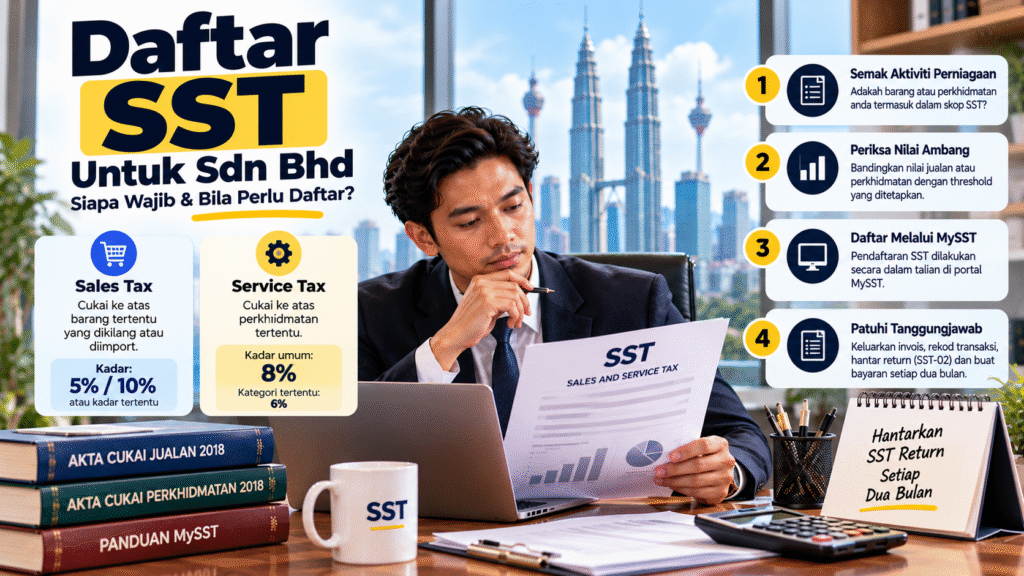
Bagi Sales Tax, MySST menyatakan taxable person ialah seseorang yang mengilang barang bercukai dan bertanggungan untuk berdaftar apabila nilai jualan tahunan melebihi threshold RM500,000.
Bagi Service Tax, seseorang yang menyediakan taxable services perlu berdaftar apabila nilai taxable services dalam tempoh 12 bulan melebihi threshold yang ditetapkan bagi kategori perkhidmatan tersebut.
Perkara penting ialah:
threshold Service Tax tidak semestinya satu angka yang sama untuk semua jenis perkhidmatan.
Oleh itu, jangan terus menggunakan RM500,000 untuk setiap jenis bisnes tanpa menyemak kategori perkhidmatan anda.
Apa Maksud Threshold SST?
Threshold ialah nilai ambang yang digunakan untuk menentukan liability untuk pendaftaran bagi aktiviti yang tertakluk kepada threshold.
Contoh mudah:
Katakan kategori taxable service tertentu mempunyai threshold:
RM500,000
dan jumlah taxable services syarikat dalam tempoh yang berkenaan sudah melebihi threshold tersebut.
Syarikat perlu menilai kewajipan untuk daftar SST.
Namun, jumlah yang perlu dikira ialah nilai aktiviti yang relevan di bawah peraturan SST, bukan semestinya semua duit yang masuk ke akaun bank syarikat.
Sebab itu klasifikasi aktiviti perniagaan sangat penting.
Bagaimana Threshold Service Tax Dikira?
MySST menggunakan dua pendekatan utama untuk menentukan threshold:
Historical Method dan Future Method.
Secara mudah:
| Kaedah | Apa Yang Dilihat? |
|---|---|
| Historical Method | Nilai dalam bulan semasa dan 11 bulan sebelumnya. |
| Future Method | Nilai dalam bulan semasa dan 11 bulan selepasnya berdasarkan keadaan yang berkenaan. |
Ini bermaksud pemilik syarikat tidak sepatutnya hanya menunggu hujung tahun kewangan untuk memeriksa threshold.
Turnover perlu dipantau secara berterusan.
Contoh Mudah Threshold
Katakan sebuah syarikat menyediakan perkhidmatan yang tertakluk kepada threshold RM500,000.
Nilai taxable services bagi 12 bulan ialah:
RM420,000
Syarikat belum melepasi RM500,000 berdasarkan angka tersebut.
Kemudian pada bulan berikutnya, rolling 12-month taxable services menjadi:
RM520,000
Sekarang syarikat perlu menilai liability untuk pendaftaran kerana threshold telah dilepasi.
Perkara yang penting di sini ialah konsep rolling 12 months, bukan semata-mata Januari hingga Disember.
Sales Tax dan Service Tax Apa Bezanya?
Walaupun kedua-duanya berada di bawah SST, mekanismenya berbeza.
Sales Tax lebih berkaitan dengan barang bercukai yang diimport atau dikilang.
Service Tax pula berkaitan taxable services.
Contohnya, sebuah manufacturer mungkin perlu menilai Sales Tax.
Sebuah syarikat yang menyediakan taxable services pula mungkin perlu menilai Service Tax.
Ada juga bisnes yang mempunyai struktur aktiviti lebih kompleks dan perlu melihat lebih daripada satu aspek SST.
Berapa Kadar SST Sekarang?
Untuk Service Tax, kadar umum semasa ialah 8%, tetapi bukan semua taxable services dikenakan 8%.
MySST menyatakan F&B, telecommunications, parking dan logistics kekal pada 6%. Credit card atau charge card pula menggunakan kadar spesifik RM25 bagi kad sebagaimana ditetapkan.
Skop Service Tax juga telah diperluaskan sejak 1 Julai 2025 kepada beberapa kategori baharu seperti rental/leasing, construction, financial, private healthcare dan education services, dengan layanan dan kadar bergantung pada kategori serta perubahan dasar yang berkenaan.
Bagi Sales Tax, MySST menyatakan kadar boleh terdiri daripada 5%, 10% atau kadar tertentu, bergantung pada barang yang berkenaan.
| Jenis | Kadar Umum / Contoh Kadar |
|---|---|
| Sales Tax | 5%, 10% atau kadar tertentu bergantung pada barang. |
| Service Tax | Umumnya 8%, dengan kategori tertentu menggunakan kadar lain seperti 6%. |
Sebab itu ayat “SST sekarang 8%” terlalu umum dan boleh mengelirukan.
Kadar sebenar perlu ditentukan berdasarkan jenis barang atau perkhidmatan.
Apa Perkhidmatan Yang Dikenakan Service Tax?
Service Tax hanya dikenakan terhadap taxable services yang ditetapkan.
Jadi soalan pertama bukan:
“Company sales aku berapa?”
Sebaliknya:
“Perkhidmatan yang company aku jual ini taxable service atau tidak?”
Selepas itu barulah periksa:
- kategori perkhidmatan,
- threshold,
- kadar,
- exemptions,
- business-to-business treatment jika berkaitan,
- dan tarikh sesuatu perubahan berkuat kuasa.
Perkara ini semakin penting selepas peluasan skop Service Tax pada 2025 dan perubahan dasar susulan. Portal MySST masih menerbitkan pindaan dan polisi SST baharu sepanjang 2026.
Contoh Bisnes Yang Perlu Semak Service Tax
Antara kategori yang mungkin perlu diberi perhatian termasuk perkhidmatan seperti:
- F&B,
- telecommunications,
- logistics,
- parking,
- professional services tertentu,
- information technology,
- rental atau leasing,
- construction,
- financial services,
- private healthcare,
- education,
- dan kategori taxable services lain yang ditetapkan.
Senarai ini bukan bermaksud semua syarikat dalam industri tersebut automatik perlu daftar SST.
Setiap kategori boleh mempunyai definisi, threshold, exemption dan layanan tersendiri.
Syarikat Marketing Kena SST?
Jangan tentukan berdasarkan perkataan “marketing” sahaja.
Contohnya:
ABC Digital Marketing Sdn Bhd
mungkin menyediakan beberapa jenis servis:
- advertising management,
- creative services,
- consultation,
- media buying,
- website development,
- software,
- atau servis lain.
Setiap komponen perlu diklasifikasikan dengan betul untuk menentukan sama ada ia taxable service dan bagaimana SST terpakai.
Ini juga penting jika satu invoice mempunyai beberapa jenis perkhidmatan.
E-Commerce Kena Daftar SST?
Menjual barang secara online tidak menyebabkan sesebuah syarikat automatik wajib daftar SST.
Contohnya, sebuah Sdn Bhd menjual perfume melalui website.
Soalan SST bukan sekadar:
“Sales dah RM500,000 ke?”
Anda perlu menentukan kedudukan syarikat dalam supply chain.
Adakah syarikat:
- manufacturer?
- importer?
- reseller?
- menyediakan taxable service?
- atau mempunyai gabungan beberapa aktiviti?
Sales Tax merupakan single-stage tax dan struktur cukainya berbeza daripada GST yang pernah digunakan di Malaysia.
Kalau Hanya Reseller Barang, Kena Sales Tax?
Jangan terus anggap reseller perlu mengenakan Sales Tax hanya kerana menjual barang yang mungkin pernah dikenakan cukai.
Sales Tax ialah cukai satu peringkat.
MySST menerangkan ia dikenakan terhadap imported goods dan locally manufactured taxable goods pada peringkat yang ditetapkan.
Oleh itu, status manufacturer, importer, jenis barang dan struktur transaksi perlu diperiksa.
Ini berbeza daripada sistem cukai berbilang peringkat.
Bila Perlu Daftar SST?
Apabila syarikat memenuhi syarat liability untuk pendaftaran, jangan tunggu terlalu lama sebelum mengambil tindakan.
Pantau turnover secara berkala terutama jika revenue berkembang cepat.
Contohnya:
Januari → RM250,000 rolling 12 bulan
Mac → RM360,000
Jun → RM470,000
Ogos → RM510,000
Jika kategori taxable service tersebut mempunyai threshold RM500,000, crossing threshold perlu diberi perhatian pada masa ia berlaku.
Bukan tunggu accountant menyediakan akaun pada tahun berikutnya.
Bagaimana Cara Daftar SST?
Pendaftaran SST dilakukan secara online melalui sistem MySST.
MySST menyatakan pendaftaran Sales Tax boleh dibuat secara online melalui sistem tersebut. Service Tax juga menggunakan sistem pendaftaran SST yang berkaitan.
Secara umum, prosesnya boleh difahami seperti berikut:
1. Kenal pasti jenis aktiviti
Tentukan sama ada syarikat terlibat dengan taxable goods atau taxable services.
2. Tentukan kategori
Kenal pasti kategori Sales Tax atau Service Tax yang berkaitan.
3. Semak threshold
Kira nilai yang relevan berdasarkan kaedah yang ditetapkan.
4. Sediakan maklumat syarikat
Pastikan butiran pendaftaran, aktiviti perniagaan dan dokumen sokongan tersedia.
5. Buat pendaftaran melalui MySST
Permohonan atau urusan pendaftaran dilakukan secara online.
6. Semak status
Pastikan syarikat mengetahui tarikh kuat kuasa pendaftaran dan kategori taxable activity yang diluluskan.
Apa Jadi Selepas Daftar SST?
Selepas daftar SST, tanggungjawab tidak berhenti pada mendapatkan nombor pendaftaran.
Bergantung pada jenis cukai dan keadaan syarikat, orang berdaftar perlu memberi perhatian kepada:
- mengenakan cukai pada transaksi yang berkenaan,
- mengeluarkan invoice yang memenuhi keperluan,
- menyimpan rekod,
- menyediakan akaun berkaitan cukai,
- menghantar return,
- dan membuat bayaran dalam tempoh yang ditetapkan.
Bagi Sales Tax, MySST secara khusus menyenaraikan pendaftaran, pengeluaran invoice, mengenakan Sales Tax, penyimpanan rekod dan pengemukaan return secara dwi-bulanan sebagai antara tanggungjawab taxable person.
Berapa Kerap Kena Hantar SST Return?
Standard taxable period untuk SST ialah dua bulan sekali.
Contoh mudah:
Januari + Februari → satu taxable period
Mac + April → satu taxable period
Mei + Jun → satu taxable period
Walau bagaimanapun, taxable period sebenar syarikat perlu dirujuk kepada rekod pendaftarannya.
Return SST lazimnya dikemukakan menggunakan SST-02 bagi orang berdaftar yang berkenaan.
Borang SST-02 merangkumi maklumat taxable period, nilai taxable sales atau services serta tax payable.
SST Dikira Atas Untung atau Jualan?
SST bukan cukai atas keuntungan syarikat.
Ini berbeza daripada corporate income tax.
Contohnya, bagi taxable service:
Harga servis: RM10,000
Service Tax 8%: RM800
Jumlah invoice: RM10,800
RM800 tersebut bukan dikira berdasarkan keuntungan selepas tolak gaji, sewa dan kos advertising.
Ia berkaitan nilai taxable service yang tertakluk kepada cukai.
Corporate income tax pula mempunyai mekanisme berbeza yang melihat taxable income syarikat.
Contoh Kiraan Service Tax 8%
Katakan syarikat menyediakan taxable service bernilai:
RM5,000
dan servis tersebut tertakluk kepada kadar 8%.
Kiraan:
RM5,000 × 8% = RM400
Jumlah invoice:
RM5,000 + RM400 = RM5,400
Service Tax yang dikenakan:
RM400
Namun, jangan gunakan kadar 8% secara automatik untuk semua servis kerana kategori tertentu masih menggunakan kadar 6% atau layanan khusus.
Contoh Kiraan Service Tax 6%
Katakan taxable service tertentu tertakluk kepada 6%.
Nilai servis:
RM5,000
Cukai:
RM5,000 × 6% = RM300
Jumlah:
RM5,300
Perbezaan kadar inilah sebab klasifikasi servis perlu dibuat sebelum invois dikeluarkan.
Bila Service Tax Perlu Dibayar?
MySST menerangkan bahawa Service Tax menjadi due and payable apabila bayaran diterima bagi taxable service yang diberikan kepada customer oleh taxable person.
Terdapat juga peraturan khusus bagi keadaan tertentu seperti imported taxable services dan transaksi yang mempunyai timing berbeza.
Jadi syarikat perlu mempunyai sistem accounting yang mampu menjejaki invoice, receipt dan tax dengan betul.
Kalau Customer Tak Bayar Invoice?
Jangan anggap semua situasi SST boleh diselesaikan hanya dengan melihat tarikh invoice.
Service Tax mempunyai timing rules berkaitan bila tax menjadi due.
Ini sebabnya accounting system perlu merekod:
- tarikh invoice,
- tarikh servis,
- tarikh bayaran,
- jumlah diterima,
- tax rate,
- dan taxable period.
Kesilapan timing boleh menyebabkan jumlah yang dilaporkan dalam SST-02 tidak sepadan dengan rekod syarikat.
SST Sama Dengan Corporate Tax?
Tidak.
| Perkara | SST | Corporate Income Tax |
|---|---|---|
| Jenis | Indirect tax | Income tax |
| Asas umum | Taxable goods atau taxable services mengikut peraturan berkaitan | Taxable income syarikat |
| Pihak berkuasa | Jabatan Kastam Diraja Malaysia | Lembaga Hasil Dalam Negeri Malaysia |
Syarikat boleh mempunyai kewajipan corporate income tax tetapi tidak perlu daftar SST.
Syarikat juga boleh mempunyai kedua-dua kewajipan pada masa yang sama.
SST Sama Dengan e-Invoice?
Tidak.
SST dan e-Invoice ialah dua perkara berbeza.
SST menentukan cukai jualan atau cukai perkhidmatan yang dikenakan berdasarkan perundangan SST.
e-Invoice pula berkaitan sistem dokumentasi dan pelaporan transaksi yang mempunyai framework tersendiri.
Sebuah syarikat mungkin perlu mematuhi kedua-duanya bergantung pada keadaan.
Jadi jangan anggap sudah menggunakan e-Invoice bermaksud syarikat automatik telah memenuhi kewajipan SST.
Kalau Revenue Bawah Threshold, Tak Perlu Buat Apa?
Jangan berhenti memantau.
Katakan taxable turnover sekarang:
RM350,000
Tiga bulan kemudian:
RM430,000
Kemudian:
RM495,000
Bisnes sedang menghampiri threshold.
Jika founder hanya menyemak angka sekali setahun, syarikat berisiko terlepas tarikh apabila liability untuk daftar SST mula timbul.
Lebih baik bina sistem pemantauan lebih awal.
Boleh Daftar Secara Sukarela?
SST mempunyai mekanisme voluntary registration bagi keadaan tertentu, tertakluk kepada syarat dan kelulusan yang berkenaan.
Tetapi voluntary registration bukan keputusan yang patut dibuat hanya kerana mahu kelihatan seperti “syarikat besar”.
Apabila berdaftar, syarikat mengambil tanggungjawab cukai dan compliance yang perlu dilaksanakan.
Pertimbangkan implikasi kepada:
- pricing,
- customer,
- cash flow,
- invoice,
- accounting,
- filing,
- dan administration.
Apa Jadi Kalau Sepatutnya Daftar Tetapi Tak Daftar?
Ini situasi yang patut dielakkan.
Apabila syarikat menghampiri threshold, buat semakan lebih awal supaya terdapat masa untuk:
- mengesahkan classification,
- menyemak threshold,
- menyediakan sistem invoice,
- menetapkan accounting treatment,
- dan membuat registration.
Menunggu sehingga audit atau pemeriksaan berlaku boleh menjadikan pembetulan lebih rumit.
Jika terdapat ketidakpastian tentang classification sesuatu servis, rujuk panduan khusus MySST atau dapatkan nasihat daripada tax professional yang memahami indirect tax.
Apa Jadi Kalau Tersalah Kenakan SST?
Jangan mengenakan “SST” kepada pelanggan hanya kerana anda rasa syarikat mungkin perlu berdaftar.
Pastikan terlebih dahulu:
- status pendaftaran,
- taxable service atau taxable goods,
- kadar yang betul,
- tarikh kuat kuasa,
- dan treatment transaksi.
Kadar Service Tax sendiri mempunyai beberapa kategori, manakala Sales Tax mempunyai kadar 5%, 10% dan kadar tertentu.
Kesilapan boleh menyebabkan invoice, accounting dan return perlu dibetulkan.
Checklist Sebelum Daftar SST
Sebelum membuat pendaftaran, semak perkara berikut:
- Apakah aktiviti utama syarikat?
- Adakah syarikat manufacturer, importer atau service provider?
- Adakah barang yang dikilang merupakan taxable goods?
- Adakah servis merupakan taxable service?
- Apakah kategori SST yang berkaitan?
- Berapakah threshold kategori tersebut?
- Berapakah taxable turnover rolling 12 months?
- Adakah Future Method menyebabkan threshold dijangka dilepasi?
- Apakah kadar cukai yang betul?
- Adakah exemption tertentu terpakai?
- Adakah invoice system sudah bersedia?
- Adakah accounting system boleh merekod SST?
- Siapa akan menyediakan SST-02?
- Siapa akan memantau due date dan payment?
Checklist ini lebih penting daripada sekadar bertanya:
“Sales company dah RM500k, kena SST ke?”
Kesalahan Biasa Tentang SST
“Semua Sdn Bhd wajib SST.”
Tidak. Status Sdn Bhd sahaja tidak menentukan liability SST.
“Sales lebih RM500,000 mesti SST.”
Tidak semestinya. Anda perlu melihat jenis aktiviti, taxable goods atau services dan threshold kategori berkenaan.
“Semua SST sekarang 8%.”
Tidak. Service Tax mempunyai kategori yang kekal atau menggunakan kadar lain, manakala Sales Tax pula mempunyai kadar berbeza.
“SST dikira daripada profit.”
Tidak. SST bukan corporate income tax.
“Online seller mesti charge SST.”
Tidak semestinya. Kedudukan dalam supply chain dan nature aktiviti perlu dikenal pasti.
“Dah daftar sekali, tak perlu buat apa lagi.”
Tidak. Orang berdaftar mempunyai tanggungjawab filing, payment, invoicing dan record keeping.
FAQ Daftar SST
Sdn Bhd wajib daftar SST?
Tidak semua Sdn Bhd wajib berdaftar. Liability bergantung kepada jenis taxable goods atau taxable services, threshold dan syarat yang ditetapkan.
Berapa threshold SST?
Tiada satu threshold universal yang boleh digunakan untuk semua keadaan. Bagi manufacturer taxable goods, MySST menyatakan threshold tahunan RM500,000. Bagi Service Tax, threshold bergantung kepada kategori taxable service.
SST sekarang 6% atau 8%?
Bagi Service Tax, kadar umum ialah 8%, tetapi F&B, telecommunications, parking dan logistics dikenakan 6% menurut FAQ MySST semasa. Kategori lain juga boleh mempunyai treatment khusus.
Sales Tax berapa peratus?
MySST menyatakan Sales Tax menggunakan kadar 5%, 10% atau kadar tertentu bergantung kepada barang.
Di mana nak daftar SST?
Pendaftaran dilakukan secara online melalui sistem MySST.
Daftar dan urus SST melalui MySST
Berapa kerap SST perlu difailkan?
Standard taxable period bagi SST ialah dwi-bulanan, iaitu sekali setiap dua bulan.
Apa itu SST-02?
SST-02 ialah return yang digunakan untuk melaporkan maklumat berkaitan taxable sales atau services dan tax payable bagi taxable period yang berkenaan.
Revenue RM1 juta mesti daftar SST?
Tidak semestinya. Jumlah revenue sahaja tidak cukup untuk menentukan liability. Nature barang atau perkhidmatan dan threshold kategori perlu diperiksa.
Kalau belum capai threshold?
Pantau taxable turnover secara berterusan kerana liability boleh timbul apabila threshold dicapai menggunakan kaedah pengiraan yang berkenaan.
Kesimpulan
Daftar SST bukan sesuatu yang diwajibkan kepada setiap Sdn Bhd semata-mata kerana syarikat telah diperbadankan.
Langkah pertama ialah mengenal pasti aktiviti syarikat.
Jika syarikat mengilang taxable goods, semak kedudukan Sales Tax.
Jika syarikat menyediakan taxable services, tentukan kategori Service Tax dan threshold yang berkaitan.
Bagi Service Tax, kadar umum semasa ialah 8%, tetapi kategori tertentu seperti F&B, telecommunications, parking dan logistics menggunakan kadar 6%. Bagi Sales Tax pula, kadar boleh menjadi 5%, 10% atau kadar tertentu bergantung kepada barang.
Selepas daftar SST, syarikat juga perlu bersedia untuk invoicing, record keeping, SST-02, pembayaran cukai dan pemantauan taxable period.
Paling penting, jangan tunggu sehingga hujung tahun untuk memeriksa threshold. Pantau rolling turnover dan klasifikasi aktiviti lebih awal supaya syarikat boleh membuat pendaftaran pada masa yang sepatutnya.
Hubungi kami di whatsapp untuk konsultasi mengenai SST untuk syarikat SDN BHD