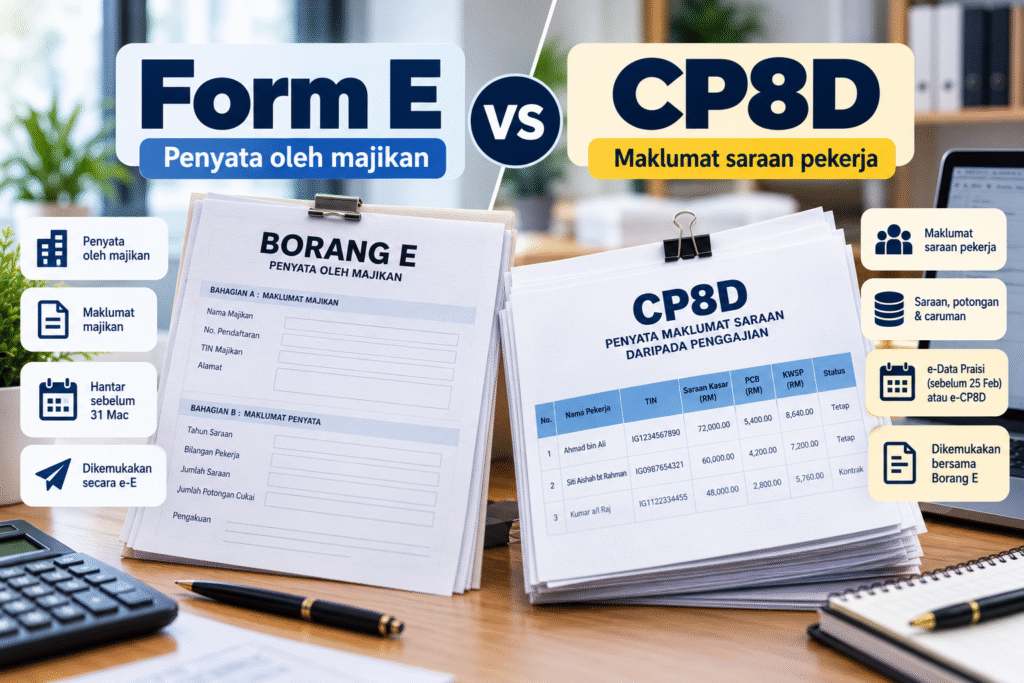

Jika anda seorang majikan, dua istilah yang hampir pasti akan ditemui ketika mengurus cukai pekerja ialah Form E dan CP8D.
Kedua-duanya berkaitan dengan pelaporan majikan kepada Lembaga Hasil Dalam Negeri Malaysia (HASiL), tetapi fungsi kedua-duanya tidak sama.
Secara ringkas, Form E atau Borang E ialah penyata oleh majikan, manakala CP8D mengandungi maklumat saraan, potongan dan maklumat berkaitan pekerja.
Walaupun berbeza, kedua-duanya mempunyai hubungan yang sangat rapat dalam proses pelaporan tahunan majikan.
Panduan Form E vs CP8D ini menerangkan perbezaan fungsi, maklumat yang dilaporkan, tarikh penting, kaedah pengemukaan dan bagaimana kedua-duanya berkait antara satu sama lain.
Apa Itu Form E?
Form E atau Borang E ialah penyata oleh majikan di bawah subseksyen 83(1) Akta Cukai Pendapatan 1967.
Ia merupakan sebahagian daripada tanggungjawab tahunan majikan kepada HASiL.
Bagi syarikat dan syarikat Labuan, Borang E perlu dikemukakan secara elektronik melalui e-Filing menggunakan e-E.
Secara umum, tarikh akhir pengemukaan adalah sebelum atau pada 31 Mac dalam tahun berikutnya.
Sebagai contoh, bagi tahun saraan 2025, tarikh akhir Borang E ialah 31 Mac 2026.
Jika anda mahukan penerangan lebih terperinci mengenai Form E, baca panduan Apa Itu Borang E?.
Apa Itu CP8D?
CP8D pula merupakan penyata yang mengandungi maklumat saraan daripada penggajian, tuntutan potongan dan maklumat mengenai potongan cukai pekerja.
Berbanding Form E yang berfungsi sebagai penyata majikan, CP8D memberi tumpuan yang lebih terperinci kepada data pekerja.
Antara maklumat yang boleh terlibat termasuk:
- nama pekerja;
- TIN pekerja;
- nombor pengenalan atau pasport;
- kategori pekerja;
- status pekerja;
- jumlah saraan kasar;
- manfaat tertentu;
- caruman KWSP;
- zakat;
- PCB;
- CP38;
- caruman PERKESO; dan
- maklumat lain yang ditetapkan.
Untuk penerangan lengkap, anda boleh membaca panduan Apa Itu CP8D?.
Form E vs CP8D: Perbezaan Utama
Cara paling mudah untuk memahami Form E vs CP8D adalah dengan melihat fungsi kedua-duanya secara bersebelahan.
| Perkara | Form E / Borang E | CP8D |
|---|---|---|
| Fungsi utama | Penyata oleh majikan. | Pelaporan maklumat saraan, potongan dan maklumat pekerja. |
| Fokus | Maklumat penyata majikan. | Maklumat terperinci setiap pekerja yang berkaitan. |
| Dikemukakan oleh | Majikan. | Majikan. |
| Kaedah elektronik | e-E melalui e-Filing. | e-Data Praisi / e-CP8D. |
| Tarikh utama | Sebelum atau pada 31 Mac tahun berikutnya. | Berkait dengan tempoh pelaporan Borang E; tarikh 25 Februari penting untuk data yang mahu dipraisi ke e-Borang pekerja. |
| Jenis maklumat | Maklumat berkaitan majikan dan penyata tahunan majikan. | Saraan, PCB, caruman, manfaat dan maklumat pekerja yang berkaitan. |
Adakah Form E dan CP8D Perlu Dihantar Bersama?
Ini bahagian penting dalam memahami Form E vs CP8D.
HASiL menetapkan bahawa penyata oleh majikan, iaitu Borang E, dikemukakan bersama CP8D sebelum atau pada 31 Mac dalam tahun berikutnya.
Borang E juga hanya dianggap lengkap sekiranya CP8D dikemukakan dalam tempoh yang ditetapkan.
Namun, terdapat keadaan di mana majikan telah menghantar maklumat saraan pekerja melalui e-Data Praisi atau kaedah elektronik berkaitan dalam tempoh yang ditetapkan.
Dalam keadaan tersebut, maklumat yang sama tidak perlu dikemukakan sekali lagi bersama Borang E mengikut ketetapan HASiL yang berkenaan.
Contoh Mudah Form E vs CP8D
Katakan ABC Marketing Sdn. Bhd. mempunyai lima orang pekerja.
Sepanjang tahun 2025, syarikat membayar gaji, membuat PCB dan mengurus caruman berkaitan bagi pekerja tersebut.
Apabila masuk tahun 2026, syarikat perlu menyediakan pelaporan berkaitan tahun saraan 2025.
Secara ringkas:
| Pelaporan | Contoh Maklumat |
|---|---|
| Form E | Penyata oleh ABC Marketing Sdn. Bhd. sebagai majikan. |
| CP8D | Butiran pekerja ABC Marketing Sdn. Bhd., termasuk saraan dan potongan yang berkaitan. |
Maksudnya, bukan soal memilih sama ada mahu menyediakan Form E atau CP8D.
Kedua-duanya memainkan fungsi berbeza dalam proses pelaporan majikan.
Apa Maklumat Dalam Form E?
Form E memberi tumpuan kepada penyata majikan.
Antara maklumat yang boleh terlibat termasuk:
- nama majikan;
- nombor rujukan atau pendaftaran;
- TIN majikan;
- alamat;
- maklumat berkaitan pekerja;
- maklumat saraan dan potongan berkaitan;
- maklumat individu yang bertanggungjawab; dan
- pengakuan oleh pihak yang mengemukakan borang.
Maklumat dan format sebenar hendaklah dirujuk berdasarkan Borang E bagi tahun saraan yang berkaitan.
Apa Maklumat Dalam CP8D?
CP8D pula lebih terperinci pada peringkat pekerja.
Contohnya:
| Kategori Maklumat | Contoh |
|---|---|
| Identiti pekerja | Nama, TIN, nombor pengenalan atau pasport. |
| Status pekerjaan | Kategori dan status pekerja yang berkaitan. |
| Saraan | Jumlah saraan kasar pekerja. |
| Manfaat | Manfaat berupa barangan, nilai tempat kediaman, ESOS atau manfaat berkaitan jika berkenaan. |
| Potongan cukai | PCB dan CP38 jika berkaitan. |
| Caruman | KWSP dan PERKESO yang berkaitan. |
Sebab itu data payroll yang tersusun sangat membantu apabila majikan mahu menyediakan CP8D.
Tarikh Penting Form E dan CP8D
Bagi majikan, terdapat beberapa tarikh yang perlu dibezakan.
| Perkara | Tarikh Penting | Keterangan |
|---|---|---|
| EA / EC | Hari terakhir Februari | Penyata saraan disediakan dan diberikan kepada pekerja. |
| e-Data Praisi | 1 Januari – 25 Februari | Maklumat saraan yang dikemukakan dalam tempoh ini boleh dipraisi ke dalam e-Borang pekerja. |
| Form E + CP8D | Sebelum / pada 31 Mac | Tarikh utama penyata tahunan majikan bagi tahun saraan sebelumnya. |
Sebagai contoh, bagi tahun saraan 2025, tarikh akhir Form E ialah 31 Mac 2026.
Apa Itu e-Data Praisi dan e-CP8D?
Dalam perbandingan Form E vs CP8D, satu lagi perkara yang perlu difahami ialah cara data CP8D dikemukakan.
HASiL menyediakan e-Data Praisi / e-CP8D untuk majikan menghantar data maklumat saraan pekerja secara dalam talian.
Maklumat saraan yang dikemukakan dalam tempoh pra-isi boleh dimasukkan terlebih dahulu ke dalam e-Borang pekerja.
Ini boleh memudahkan pekerja ketika mengisi borang cukai mereka.
Walau bagaimanapun, pekerja masih perlu menyemak maklumat tersebut dan membuat pindaan jika perlu sebelum menghantar e-Borang.
Adakah CP8D Sama Dengan Borang EA?
Tidak.
Selain kekeliruan Form E vs CP8D, majikan juga sering tertukar antara CP8D dan Borang EA.
Ketiga-tiganya mempunyai fungsi berbeza.
| Dokumen | Fungsi | Penerima / Tujuan |
|---|---|---|
| Form E | Penyata oleh majikan. | Dikemukakan kepada HASiL. |
| CP8D | Maklumat saraan, potongan dan pekerja. | Dikemukakan oleh majikan kepada HASiL melalui kaedah berkaitan. |
| EA / EC | Penyata saraan individu pekerja. | Disediakan dan diberikan kepada pekerja. |
Form E = penyata majikan.
CP8D = data saraan dan potongan pekerja.
EA / EC = penyata saraan yang diberikan kepada pekerja.
Siapa Yang Bertanggungjawab Menyediakan Form E dan CP8D?
Dari sudut pematuhan, tanggungjawab berada pada majikan.
Dalam operasi sebenar, penyediaan data mungkin melibatkan beberapa pihak seperti:
- bahagian HR;
- payroll;
- bahagian kewangan;
- akauntan;
- ejen cukai; atau
- pihak lain yang diberi tanggungjawab oleh syarikat.
Walaupun kerja penyediaan boleh diserahkan kepada pihak lain, syarikat masih perlu memastikan maklumat yang digunakan adalah lengkap dan tepat.
Ini juga sebabnya pemilik Sdn. Bhd. perlu memahami bahawa tidak semua urusan syarikat berada di bawah fungsi setiausaha syarikat.
Setiausaha syarikat mempunyai peranan penting dalam pematuhan korporat. Anda boleh membaca tugas setiausaha syarikat untuk memahami skop tugas tersebut.
Flow Mudah Untuk Majikan
Jika anda masih keliru dengan Form E vs CP8D, bayangkan proses tahunan seperti berikut:
| Langkah | Apa Yang Dilakukan? |
|---|---|
| 1 | Kumpulkan dan semak rekod payroll bagi tahun saraan. |
| 2 | Pastikan maklumat pekerja seperti TIN dan nombor pengenalan adalah tepat. |
| 3 | Sediakan penyata EA / EC kepada pekerja dalam tempoh ditetapkan. |
| 4 | Sediakan dan kemukakan data CP8D mengikut kaedah yang berkaitan. |
| 5 | Lengkapkan dan kemukakan Form E / e-E sebelum tarikh akhir. |
| 6 | Simpan rekod dan bukti pengemukaan untuk rujukan. |
Kesilapan Biasa Majikan
1. Hantar Form E tetapi abaikan CP8D
Form E dan CP8D mempunyai hubungan dalam proses pelaporan. Borang E hanya dianggap lengkap apabila CP8D dikemukakan dalam tempoh ditetapkan.
2. Anggap CP8D sama dengan EA
Walaupun kedua-duanya menggunakan maklumat saraan pekerja, tujuan pengemukaannya berbeza.
3. Keliru dengan tarikh 25 Februari dan 31 Mac
25 Februari penting bagi tujuan pra-isi melalui e-Data Praisi, manakala 31 Mac merupakan tarikh utama pengemukaan penyata majikan.
4. Data payroll tidak sama
Maklumat saraan, PCB dan caruman yang digunakan perlu disemak dengan rekod payroll syarikat.
5. TIN pekerja tidak lengkap
Maklumat pengenalan pekerja perlu disemak lebih awal dan bukan hanya beberapa hari sebelum pengemukaan.
6. Anggap semua perkara cukai diurus setiausaha syarikat
Urusan percukaian majikan perlu dibezakan daripada tanggungjawab korporat syarikat dengan SSM.
Jika anda mahu memahami pematuhan syarikat dengan lebih luas, baca panduan pematuhan syarikat Sendirian Berhad.
Checklist Form E dan CP8D
Sebelum membuat pengemukaan, majikan boleh menggunakan checklist berikut:
| Semakan | Status |
|---|---|
| Senarai pekerja bagi tahun saraan telah disemak | ✓ |
| TIN dan nombor pengenalan pekerja telah disemak | ✓ |
| Jumlah saraan telah dibandingkan dengan payroll | ✓ |
| PCB dan caruman berkaitan telah disemak | ✓ |
| EA / EC telah disediakan kepada pekerja | ✓ |
| CP8D telah dikemukakan mengikut kaedah berkaitan | ✓ |
| Form E / e-E telah dikemukakan | ✓ |
| Rekod pengemukaan telah disimpan | ✓ |
Soalan Lazim Mengenai Form E vs CP8D
Apa perbezaan Form E vs CP8D?
Form E ialah penyata oleh majikan, manakala CP8D mengandungi maklumat saraan, potongan dan maklumat pekerja yang berkaitan. Kedua-duanya merupakan sebahagian daripada tanggungjawab pelaporan majikan.
Adakah CP8D sebahagian daripada Form E?
CP8D berkait secara langsung dengan pengemukaan Form E. HASiL menetapkan Form E hanya dianggap lengkap apabila CP8D dikemukakan dalam tempoh yang ditetapkan.
Bila tarikh akhir Form E dan CP8D?
Secara umum, penyata oleh majikan iaitu Form E bersama CP8D perlu dikemukakan sebelum atau pada 31 Mac dalam tahun berikutnya.
Kalau sudah hantar e-Data Praisi, perlu hantar CP8D sekali lagi?
Jika majikan telah menghantar maklumat melalui e-Data Praisi mengikut ketetapan HASiL, maklumat CP8D yang sama tidak perlu dikemukakan sekali lagi.
CP8D dan EA sama ke?
Tidak. CP8D digunakan dalam pelaporan maklumat saraan pekerja kepada HASiL, manakala EA merupakan penyata saraan yang disediakan oleh majikan untuk pekerja.
Form E dihantar oleh pekerja atau majikan?
Form E merupakan penyata oleh majikan dan dikemukakan oleh pihak majikan.
Adakah Form E dan CP8D berkaitan dengan cukai syarikat?
Form E dan CP8D berkaitan dengan tanggungjawab syarikat atau entiti sebagai majikan. Ia perlu dibezakan daripada Borang C dan urusan cukai pendapatan syarikat itu sendiri.
Untuk memahami borang cukai syarikat dengan lebih lanjut, baca jenis borang cukai pendapatan syarikat.
Kesimpulan
Perbezaan Form E vs CP8D sebenarnya mudah difahami apabila fungsi setiap satunya dipisahkan.
Form E ialah penyata oleh majikan.
CP8D pula memberi tumpuan kepada maklumat saraan, potongan dan butiran pekerja yang berkaitan.
Walaupun mempunyai fungsi berbeza, kedua-duanya berkait rapat. Borang E hanya dianggap lengkap apabila CP8D dikemukakan dalam tempoh yang ditetapkan, tertakluk kepada kaedah pengemukaan yang berkenaan.
Bagi majikan, langkah terbaik ialah memastikan rekod payroll, maklumat pekerja, PCB dan caruman sentiasa dikemas kini sepanjang tahun. Dengan cara ini, proses menyediakan CP8D dan Form E menjadi lebih teratur apabila tiba musim pelaporan.
Jika anda mahu memahami kedua-duanya secara berasingan, rujuk panduan lengkap Borang E dan CP8D.
Jika anda perlukan bantuan berkaitan pendaftaran, pengurusan atau pematuhan syarikat Sdn. Bhd., hubungi kami untuk mendapatkan maklumat lanjut.
Hubungi Kami di WhatsApp