
Ada Sdn Bhd yang masih berdaftar tetapi sudah tidak menjalankan perniagaan. Tiada jualan, tiada pelanggan dan mungkin tiada pekerja.
Keadaan seperti ini sering disebut sebagai syarikat dormant.
Namun, ramai pemilik tersalah anggap bahawa apabila syarikat sudah tidak berniaga, semua tanggungjawab kepada SSM dan HASiL juga berhenti secara automatik.
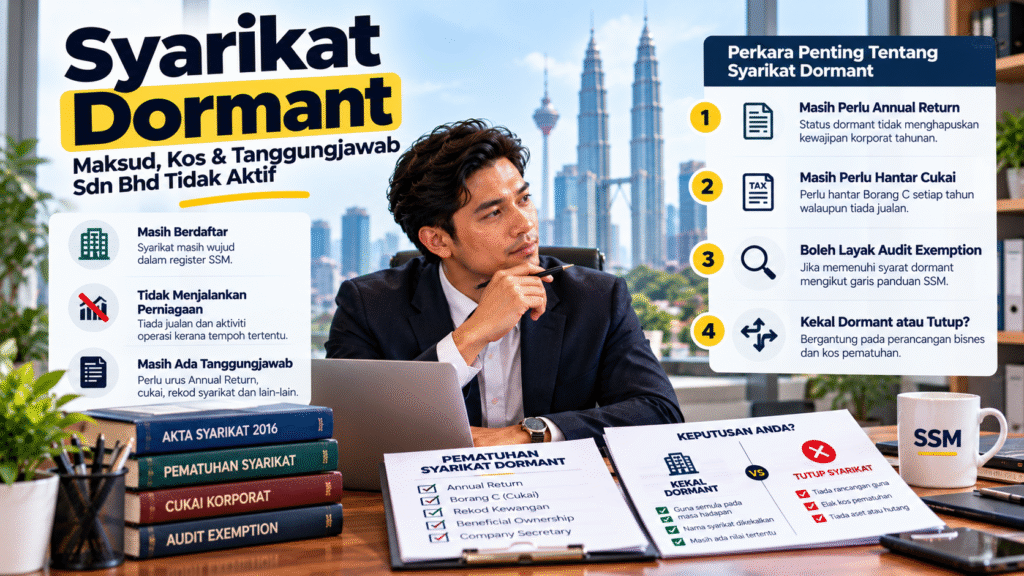
Hakikatnya, syarikat dormant masih merupakan sebuah syarikat yang wujud selagi ia belum dibubarkan atau dikeluarkan daripada register.
Malah, sesetengah kewajipan seperti filing cukai masih boleh terpakai walaupun syarikat tidak mempunyai operasi. HASiL menyatakan syarikat yang dormant masih perlu mengemukakan Return Form termasuk Form e-E.
Jadi jika anda mempunyai Sdn Bhd yang sudah tidak digunakan, penting untuk memahami perbezaan antara dormant, tidak aktif dan syarikat yang benar-benar telah ditutup.
Apa Maksud Syarikat Dormant?
Secara umum, syarikat dormant ialah syarikat yang tidak menjalankan perniagaan dan tidak mempunyai accounting transaction bagi tempoh berkaitan.
Bagi tujuan audit exemption, SSM menjelaskan bahawa syarikat dianggap dormant dalam sesuatu financial year apabila syarikat tidak menjalankan perniagaan dan tiada accounting transaction berlaku, selain transaksi yang timbul daripada kewajipan undang-undang dan kos berkaitan pematuhan.
Contohnya, sebuah Sdn Bhd mungkin telah berhenti:
- menjual produk,
- menyediakan perkhidmatan,
- menerima hasil operasi,
- mengambil pekerja,
- atau menjalankan aktiviti komersial biasa.
Tetapi nama syarikat masih berada dalam register SSM.
Inilah perbezaan penting antara tidak berniaga dengan sudah dibubarkan.
Syarikat Dormant Sama Dengan Syarikat Tutup?
Tidak.
Ini antara salah faham paling biasa.
| Status | Maksud | Syarikat Masih Wujud? |
|---|---|---|
| Aktif | Masih menjalankan perniagaan | Ya |
| Dormant | Tidak menjalankan perniagaan bagi tempoh berkaitan | Ya |
| Dissolved | Syarikat telah dibubarkan | Tidak seperti syarikat yang masih berada dalam register |
Maksudnya, berhenti berniaga tidak menyebabkan Sdn Bhd hilang secara automatik.
Jika memang tiada rancangan menggunakan syarikat lagi, pemilik boleh mempertimbangkan proses tutup syarikat Sdn Bhd melalui kaedah yang sesuai.
Kenapa Syarikat Menjadi Dormant?
Terdapat pelbagai sebab sebuah syarikat berhenti menjalankan operasi.
Ada founder yang menubuhkan Sdn Bhd untuk satu projek tetapi projek tersebut tidak menjadi.
Ada juga syarikat yang pernah aktif tetapi kemudian:
- kehilangan pelanggan utama,
- menghentikan satu projek,
- founder beralih kepada bisnes lain,
- menjalani proses restructuring,
- menunggu peluang pelaburan baru,
- atau sengaja dikekalkan untuk digunakan pada masa hadapan.
DaftarSyarikat juga mempunyai artikel terdahulu mengenai 3 punca syarikat Sdn Bhd tidak aktif. Pasted markdown
Walau apa pun sebabnya, pemilik perlu menentukan sama ada syarikat patut dikekalkan atau ditutup.
Syarikat Tak Ada Sales Automatik Jadi Dormant?
Tidak semestinya.
“Tiada sales” dan “dormant” bukan semestinya perkara yang sama.
Sebagai contoh, syarikat mungkin tidak mempunyai jualan tetapi masih menjalankan aktiviti atau mempunyai transaksi perakaunan tertentu.
Begitu juga dari perspektif percukaian, HASiL menyatakan bahawa syarikat yang memiliki saham, hartanah, fixed deposits atau pelaburan seumpamanya tidak dianggap dormant bagi tujuan tersebut.
Jadi jangan menentukan status syarikat dormant hanya berdasarkan angka revenue RM0.
Keadaan sebenar dan tujuan definisi tersebut perlu dilihat.
Syarikat Baru Yang Belum Berniaga Dikira Dormant?
Syarikat yang sudah diperbadankan tetapi belum memulakan operasi mempunyai keadaan yang hampir serupa dari sudut tiada aktiviti perniagaan.
Contohnya:
ABC Technology Sdn Bhd ditubuhkan pada Januari.
Founder masih membangunkan produk.
Operasi hanya dirancang bermula pada tahun berikutnya.
Sepanjang tempoh tersebut mungkin belum ada jualan atau operasi komersial.
Namun, istilah dan kewajipan perlu dilihat mengikut konteks SSM, accounting dan percukaian kerana “belum memulakan operasi” dan “dormant” boleh diberi layanan tertentu yang berbeza.
Sebagai contoh, HASiL menyatakan syarikat yang belum memulakan operasi tidak perlu mengemukakan CP204.
Syarikat Dormant Masih Perlu Ada Company Secretary?
Sdn Bhd yang dormant masih merupakan syarikat yang wujud.
Status dormant tidak dengan sendirinya menghapuskan struktur korporat dan kewajipan syarikat.
Company secretary masih memainkan peranan penting dalam membantu syarikat mengurus filing dan compliance korporat.
Antaranya boleh melibatkan:
- rekod korporat,
- perubahan maklumat syarikat,
- Annual Return,
- financial statements,
- resolusi,
- rekod director dan shareholder,
- serta pematuhan lain yang berkaitan.
Untuk memahami peranan tersebut dengan lebih terperinci, baca peranan setiausaha syarikat Sdn Bhd. Artikel ini memang tersedia dalam struktur kandungan DaftarSyarikat. Pasted markdown
Syarikat Dormant Masih Perlu Hantar Annual Return?
Status dormant tidak bermaksud syarikat boleh mengabaikan pematuhan korporat tahunan.
Annual Return merupakan filing korporat yang berbeza daripada persoalan sama ada syarikat mempunyai jualan atau tidak.
Selagi syarikat masih wujud dan tertakluk kepada keperluan tersebut, Annual Return perlu diberi perhatian.
Ini sebabnya pemilik tidak sepatutnya menggunakan logik:
Tiada sales → tiada apa perlu dibuat.
Jika anda belum memahami filing ini, baca Annual Return SSM: Apa Itu, Bila Perlu Hantar & Apa Jadi Jika Lewat?.
Syarikat Dormant Perlu Buat Akaun?
Ya, status tidak aktif tidak bermaksud semua rekod kewangan boleh diabaikan.
Walaupun jumlah transaksi mungkin sangat sedikit, syarikat masih perlu mempunyai rekod yang membolehkan kedudukan kewangannya ditentukan dan kewajipan pelaporan yang berkenaan dipenuhi.
Contohnya mungkin masih terdapat:
- baki bank,
- modal saham,
- amount due to director,
- kos company secretary,
- filing fee,
- tax-related cost,
- atau compliance expenses.
Malah definisi dormant bagi audit exemption SSM secara khusus mengecualikan transaksi yang timbul daripada kewajipan undang-undang serta kos berkaitan untuk mematuhi kewajipan tersebut daripada accounting transaction yang menjejaskan status dormant.
Syarikat Dormant Perlu Audit?
Ini bahagian yang menarik.
Syarikat dormant tertentu boleh layak mendapat audit exemption.
Di bawah Practice Directive No. 10/2024, syarikat yang dormant sejak incorporation atau dormant sepanjang current financial year dan immediate past financial year terus layak mendapat audit exemption, tertakluk kepada framework dan exclusions yang berkenaan.
Jadi:
Dormant ≠ tak perlu buat apa-apa
tetapi dalam keadaan tertentu:
Dormant → boleh layak audit exemption.
Audit exemption hanya berkaitan kewajipan audit. Ia tidak bermaksud semua filing syarikat turut dikecualikan.
Apa Syarat Audit Exemption Untuk Syarikat Dormant?
Secara ringkas, SSM menyatakan dormant company boleh menggunakan audit exemption jika:
1. Dormant sejak incorporation
atau
2. Dormant dalam current financial year dan immediate past financial year.
| Keadaan | Audit Exemption |
|---|---|
| Dormant sejak ditubuhkan | Boleh layak, tertakluk kepada framework berkaitan |
| Dormant current financial year + immediate past financial year | Boleh layak, tertakluk kepada framework berkaitan |
| Baru berhenti operasi dalam tahun semasa | Jangan terus anggap layak di bawah kategori dormant; semak kriteria lain yang mungkin terpakai |
Bagi financial periods commencing pada atau selepas 1 Januari 2026, framework audit exemption juga mempunyai threshold Phase 2 untuk kategori threshold-qualified company: revenue sehingga RM2 juta, assets sehingga RM2 juta dan sehingga 20 employees, dengan syarat perbandingan tahun terdahulu yang ditetapkan dalam directive.
Namun kategori threshold-qualified dan kategori dormant adalah asas kelayakan yang berbeza.
Kalau Audit Exempt, Financial Statements Tak Perlu?
Jangan samakan audit exemption dengan financial reporting exemption.
Audit exemption bermaksud syarikat yang layak tidak perlu menjalani audit mengikut framework tersebut.
Ia bukan bermaksud director boleh mengabaikan rekod kewangan atau semua tanggungjawab berkaitan financial statements.
Sebab itu pemilik syarikat dormant masih perlu memastikan akaun dan dokumen korporat dikendalikan dengan betul.
Syarikat Dormant Perlu Bayar Cukai?
Jika benar-benar tiada taxable income, persoalan jumlah cukai mungkin berbeza daripada syarikat yang mempunyai keuntungan.
Tetapi tiada cukai kena bayar tidak sama dengan tiada filing perlu dibuat.
HASiL secara jelas menyatakan syarikat dormant masih perlu mengemukakan Return Form, termasuk Form e-E.
HASiL juga menyatakan Borang C perlu dikemukakan dalam tempoh tujuh bulan selepas tarikh penutupan akaun.
Jadi jangan anggap:
Revenue RM0 = tak perlu submit tax return.
Itu boleh menyebabkan compliance syarikat tertunggak.
Perlu Hantar Borang C Kalau Dormant?
Ya.
Maklumat HASiL semasa menyatakan:
syarikat dormant tidak perlu menghantar e-CP204, tetapi perlu menghantar Borang e-C setiap tahun.
Borang C ialah Company Return Form bagi cukai pendapatan syarikat.
Borang tersebut sendiri menyediakan status perniagaan termasuk:
- In operation
- Dormant
- In the process of winding up.
Ini menunjukkan bahawa status dormant memang diambil kira dalam sistem percukaian, tetapi filing tetap perlu diberi perhatian.
Perlu Hantar CP204?
HASiL menyatakan syarikat yang belum memulakan operasi tidak perlu mengemukakan CP204. Panduan filing HASiL turut memberikan pengecualian berkaitan dormant company mengikut keadaan yang diterangkan dalam panduan tersebut.
Namun, jika syarikat pernah beroperasi dan kemudian menjadi dormant, jangan hanya bergantung kepada status lama.
Semak kedudukan cukai syarikat dengan tax agent atau HASiL kerana keadaan dan timeline syarikat boleh mempengaruhi tindakan yang perlu dibuat.
Dormant Tetapi Ada Fixed Deposit?
Ini satu contoh yang ramai mungkin terlepas pandang.
Bagi tujuan percukaian, HASiL menyatakan syarikat yang memiliki:
- saham,
- hartanah,
- fixed deposit,
- atau pelaburan seumpamanya,
tidak dianggap sebagai dormant.
Jadi sebuah syarikat mungkin kelihatan “tidak aktif” kepada founder kerana tidak menjual apa-apa, tetapi tidak memenuhi pengertian dormant yang digunakan HASiL.
Ini menunjukkan kenapa status syarikat dormant perlu dinilai berdasarkan konteks, bukan sekadar bahasa harian.
Dormant Tetapi Masih Ada Duit Dalam Bank?
Baki tunai dalam bank tidak semestinya sama dengan menjalankan aktiviti perniagaan.
Namun, transaksi yang berlaku pada akaun tersebut perlu diperiksa.
Contohnya:
- interest income,
- bank charges,
- transfer antara pihak,
- pembayaran supplier,
- repayment,
- atau transaksi pelaburan.
Jangan sekadar melihat baki akaun.
Lihat nature transaksi dan bagaimana ia memberi kesan kepada status syarikat dari perspektif accounting dan tax.
Berapa Kos Mengekalkan Syarikat Dormant?
Walaupun tidak mempunyai operasi, sebuah syarikat dormant tidak semestinya mempunyai kos RM0.
Kos sebenar bergantung pada keadaan syarikat dan penyedia perkhidmatan yang digunakan.
Antara kos yang mungkin masih wujud ialah:
| Jenis Kos | Masih Mungkin Ada? |
|---|---|
| Company Secretary | Ya |
| Annual Return / lodgement | Ya |
| Accounting / financial statements | Boleh ada |
| Tax filing | Ya |
| Audit | Mungkin dikecualikan jika memenuhi syarat audit exemption |
| Bank / registered office / compliance lain | Bergantung kepada keadaan syarikat |
Sebab itu mengekalkan Sdn Bhd dormant selama lima tahun boleh tetap mempunyai kos walaupun syarikat tidak menghasilkan satu sen pun revenue.
Patut Kekalkan Syarikat Dormant atau Tutup?
Ini bergantung pada rancangan anda terhadap syarikat tersebut.
Jika syarikat mungkin digunakan semula dalam masa terdekat, mengekalkannya mungkin mempunyai nilai tertentu.
Contohnya syarikat mempunyai:
- nama atau branding yang mahu dikekalkan,
- sejarah operasi,
- akaun bank,
- relationship dengan supplier,
- lesen atau pendaftaran tertentu,
- struktur shareholder yang masih relevan,
- atau projek yang mungkin disambung semula.
Sebaliknya, jika tiada rancangan langsung untuk menggunakannya lagi, kos compliance akan terus menjadi pertimbangan.
| Keadaan | Pertimbangan |
|---|---|
| Akan guna semula dalam masa terdekat | Pertimbangkan mengekalkan syarikat dan teruskan compliance |
| Masih ada aset / pelaburan | Semak dahulu sama ada syarikat benar-benar memenuhi definisi dormant yang berkaitan |
| Tiada rancangan guna semula | Pertimbangkan proses penutupan yang sesuai |
| Masih ada hutang / liability | Selesaikan kedudukan syarikat sebelum mempertimbangkan strike off biasa |
Boleh Aktifkan Semula Syarikat Dormant?
Jika syarikat masih wujud dan belum dibubarkan, ia pada asasnya boleh kembali menjalankan aktiviti perniagaan.
Contohnya sebuah company berhenti berniaga pada 2025 dan founder mahu memulakan projek baru pada 2027.
Sebelum kembali aktif, semak terlebih dahulu:
- status SSM,
- Annual Return,
- financial statements,
- tax filing,
- bank account,
- director dan shareholder,
- registered office,
- nature of business,
- lesen,
- beneficial ownership,
- serta filing tertunggak jika ada.
Jika syarikat pernah menggunakan audit exemption atas status dormant, perubahan aktiviti juga perlu dinilai semula kerana eligibility untuk financial year berikutnya boleh berubah. SSM menyatakan syarikat yang tidak lagi memenuhi kriteria exemption akan kehilangan kelayakan bagi future financial years, walaupun qualifying years terdahulu kekal exempt.
Jangan Abaikan Beneficial Ownership
Status dormant juga tidak sepatutnya menyebabkan pemilik mengabaikan rekod korporat lain.
Salah satunya ialah beneficial ownership.
Jika terdapat perubahan shareholder atau individu yang akhirnya memiliki atau mengawal syarikat, maklumat tersebut perlu diberi perhatian mengikut framework yang berkenaan.
Anda boleh baca Beneficial Ownership SSM: Apa Yang Pemilik Syarikat Perlu Tahu? untuk memahami konsep ini dengan lebih jelas.
Apa Jadi Kalau Biarkan Syarikat Dormant Bertahun-Tahun?
Masalah utama bukan semata-mata syarikat tidak berniaga.
Masalah timbul apabila pemilik berhenti mengurus compliance kerana menyangka syarikat sudah “mati”.
Akibatnya mungkin terdapat:
- Annual Return tertunggak,
- tax return tertunggak,
- rekod kewangan tidak lengkap,
- maklumat director atau shareholder tidak dikemas kini,
- maklumat beneficial ownership tidak tepat,
- dan kos profesional yang terkumpul.
Akhirnya, apabila founder mahu menggunakan semula atau menutup syarikat, mereka perlu menyelesaikan rekod lama terlebih dahulu.
Syarikat Dormant Boleh Kena Strike Off?
Syarikat yang tidak lagi menjalankan perniagaan atau tidak beroperasi boleh berada dalam keadaan yang membolehkan strike off dipertimbangkan, tertakluk kepada syarat dan proses yang berkenaan.
Tetapi dormant tidak bermaksud syarikat automatik distrike off.
Jika founder memang mahu menamatkan syarikat, proses penutupan perlu dibuat secara formal.
Baca panduan Tutup Syarikat Sdn Bhd: Cara Strike Off Syarikat Dengan SSM untuk memahami perbezaan antara membiarkan syarikat dormant dan benar-benar menutupnya.
Syarikat Dormant Masih Ada Director dan Shareholder?
Ya.
Selagi syarikat masih wujud, struktur korporatnya tidak hilang hanya kerana operasi berhenti.
Director masih director.
Shareholder masih mempunyai sahamnya.
Syarikat masih mempunyai identiti undang-undang yang berasingan daripada individu di belakangnya.
Sebab itu status dormant tidak sama dengan “company sudah tak wujud”.
Peranan Director Dalam Syarikat Dormant
Director tidak sepatutnya mengabaikan syarikat hanya kerana tiada operasi.
Sekurang-kurangnya director perlu mengetahui:
- status filing syarikat,
- kedudukan kewangan,
- kedudukan cukai,
- tarikh compliance,
- rekod company secretary,
- dan sama ada syarikat akan digunakan semula atau ditutup.
Syarikat dormant mungkin tidak memerlukan perhatian operasi harian seperti syarikat aktif, tetapi ia masih memerlukan pengurusan korporat.
Checklist Syarikat Dormant
Jika Sdn Bhd anda sudah tidak menjalankan operasi, semak perkara berikut:
- Adakah syarikat benar-benar tidak menjalankan perniagaan?
- Adakah masih terdapat transaksi?
- Adakah syarikat mempunyai saham, hartanah, fixed deposit atau pelaburan?
- Adakah bank account masih digunakan?
- Adakah Annual Return terkini?
- Adakah financial statements disediakan?
- Adakah syarikat layak mendapat audit exemption?
- Adakah Borang e-C telah dihantar?
- Adakah kewajipan berkaitan pekerja masih wujud?
- Adakah maklumat beneficial ownership terkini?
- Adakah company secretary masih mengurus rekod syarikat?
- Adakah terdapat hutang atau liability?
- Adakah founder bercadang menggunakan syarikat semula?
- Atau lebih sesuai untuk syarikat ditutup?
Pengurusan ini merupakan sebahagian daripada pematuhan syarikat Sendirian Berhad yang masih perlu diberi perhatian walaupun operasi telah berhenti. Halaman tersebut memang tersedia dalam struktur kandungan DaftarSyarikat. Pasted markdown
Kesalahan Biasa Tentang Syarikat Dormant
“Tak ada sales, maksudnya dormant.”
Tidak semestinya. Aktiviti, transaksi dan aset tertentu juga perlu dilihat.
“Dormant tak perlu buat tax.”
HASiL menyatakan dormant company masih perlu mengemukakan Return Form, termasuk filing berkaitan.
“Dormant tak perlu audit, jadi tak perlu akaun.”
Audit exemption dan kewajipan menyediakan rekod/financial reporting ialah perkara berbeza.
“Tak berniaga dua tahun, company automatik tutup.”
Tidak. Dormant dan dissolved bukan status yang sama.
“Company secretary akan settle semuanya.”
Director tetap perlu mengetahui kedudukan syarikat dan memberikan maklumat yang betul.
FAQ Syarikat Dormant
Apa maksud syarikat dormant?
Secara umum, ia merujuk kepada syarikat yang tidak menjalankan perniagaan. Dalam konteks audit exemption SSM, dormant company ialah syarikat yang tidak menjalankan perniagaan dan tiada accounting transaction berlaku, selain transaksi pematuhan tertentu yang dikecualikan dalam definisi.
Syarikat dormant masih wujud?
Ya. Dormant tidak sama dengan dissolved. Syarikat masih wujud selagi belum dibubarkan atau dikeluarkan daripada register melalui proses yang berkenaan.
Syarikat dormant perlu Annual Return?
Status dormant tidak dengan sendirinya menghapuskan kewajipan korporat tahunan. Annual Return masih perlu diberi perhatian selagi syarikat masih tertakluk kepada filing tersebut.
Syarikat dormant perlu audit?
Dormant private company boleh layak mendapat audit exemption jika dormant sejak incorporation atau dormant dalam current dan immediate past financial year, tertakluk kepada framework dan exclusions yang berkenaan.
Syarikat dormant perlu hantar Borang C?
Ya. HASiL menyatakan syarikat dormant perlu mengemukakan Borang e-C setiap tahun.
Syarikat dormant perlu CP204?
HASiL menyatakan syarikat yang belum memulakan operasi tidak perlu mengemukakan CP204, dan panduan filing semasa turut menerangkan layanan untuk dormant company. Semak keadaan khusus syarikat terutama jika ia pernah beroperasi sebelum menjadi dormant.
Kalau ada fixed deposit masih dikira dormant?
Bagi tujuan HASiL, syarikat yang memiliki saham, hartanah, fixed deposits dan pelaburan seumpamanya tidak dianggap dormant.
Boleh aktifkan semula syarikat dormant?
Jika syarikat masih wujud, ia boleh kembali menjalankan operasi. Namun, semak dahulu compliance, tax, accounting dan status filing sebelum memulakan semula aktiviti.
Patut kekalkan dormant atau tutup?
Jika ada rancangan menggunakan syarikat semula, mengekalkannya mungkin relevan. Jika tiada rancangan langsung dan syarikat memenuhi syarat penutupan, kos mengekalkan syarikat perlu dibandingkan dengan pilihan strike off.
Kesimpulan
Syarikat dormant bukan bermaksud syarikat sudah ditutup.
Sdn Bhd yang tidak menjalankan operasi masih boleh kekal sebagai sebuah entiti undang-undang dan mempunyai tanggungjawab korporat serta percukaian tertentu.
Salah satu kelebihan yang mungkin tersedia ialah audit exemption. SSM menyatakan syarikat yang dormant sejak incorporation, atau dormant dalam current dan immediate past financial year, boleh layak untuk audit exemption tertakluk kepada syarat framework berkenaan.
Pada masa yang sama, HASiL menyatakan syarikat dormant masih perlu mengemukakan tax return yang berkaitan.
Jadi pemilik perlu membuat keputusan sama ada mahu mengekalkan syarikat dormant untuk digunakan semula pada masa hadapan atau menutupnya secara formal jika syarikat memang tidak lagi diperlukan.
Yang penting, jangan biarkan Sdn Bhd begitu sahaja kerana menganggap “tak ada sales, jadi tak ada compliance.”
Hubungi kami untuk konsultasi berkaitan syarikat dormant di whatsapp