
Jika anda mempunyai pekerja dalam syarikat atau perniagaan, salah satu tanggungjawab percukaian yang perlu difahami ialah Borang E.
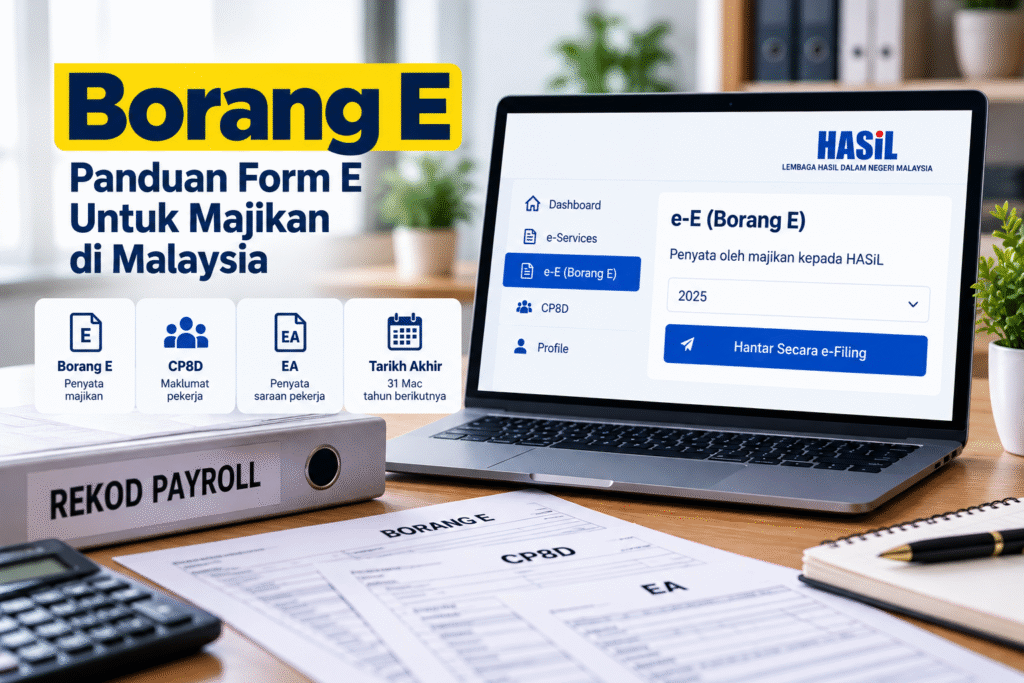
Secara ringkasnya, Borang E merupakan penyata oleh majikan yang dikemukakan kepada Lembaga Hasil Dalam Negeri Malaysia (HASiL). Ia berkaitan dengan maklumat majikan dan penggajian bagi sesuatu tahun saraan.
Bagi pemilik Sdn. Bhd. yang baru pertama kali mempunyai pekerja, istilah seperti Form E, e-E, CP8D, EA dan PCB boleh menyebabkan kekeliruan kerana setiap satunya mempunyai fungsi yang berbeza.
Panduan ini menerangkan apa itu Borang E, siapa yang perlu mengemukakannya, tarikh akhir, kaitannya dengan CP8D dan perkara penting yang perlu diketahui oleh majikan.
Apa Itu Borang E?
Borang E ialah penyata oleh majikan di bawah subseksyen 83(1) Akta Cukai Pendapatan 1967.
Ia digunakan dalam pelaporan berkaitan tanggungjawab majikan kepada HASiL bagi sesuatu tahun saraan.
Jangan keliru antara penyata ini dengan borang cukai pendapatan individu pekerja. Ia merupakan tanggungjawab di peringkat majikan.
Bagi syarikat dan syarikat Labuan, pengemukaan dibuat secara elektronik melalui e-Filing menggunakan e-E.
Borang E, e-E, CP8D dan EA: Apa Bezanya?
Empat istilah ini sering muncul serentak sehingga menyebabkan pemilik bisnes keliru.
Perbezaan asasnya boleh dilihat dalam jadual berikut:
| Istilah | Fungsi Ringkas | Berkaitan Dengan |
|---|---|---|
| Borang E | Penyata oleh majikan. | Majikan → HASiL |
| e-E | Kaedah e-Filing bagi pengemukaan penyata majikan. | Pengemukaan secara elektronik |
| CP8D | Penyata maklumat saraan daripada penggajian, potongan dan maklumat berkaitan pekerja. | Maklumat pekerja |
| EA / EC | Penyata saraan yang disediakan oleh majikan untuk pekerja. | Majikan → Pekerja |
Memahami perbezaan ini penting kerana setiap dokumen mempunyai tujuan dan tarikh pematuhan yang tersendiri.
Siapa Yang Perlu Mengemukakan Borang E?
Tanggungjawab ini berkaitan dengan pihak yang mempunyai kedudukan sebagai majikan.
Bagi syarikat dan syarikat Labuan, HASiL menetapkan pengemukaan melalui e-Filing menggunakan e-E.
Jika anda baru menubuhkan sebuah Sdn. Bhd. dan mula mengambil pekerja, perkara berkaitan cukai majikan sepatutnya dimasukkan dalam checklist pematuhan syarikat anda.
Ini kerana menubuhkan syarikat bukan sekadar mendaftarkan entiti dengan SSM. Selepas syarikat mula beroperasi, terdapat tanggungjawab lain melibatkan rekod, cukai dan pekerja.
Anda boleh membaca pematuhan syarikat Sendirian Berhad untuk memahami tanggungjawab lain selepas syarikat ditubuhkan.
Bila Tarikh Akhir Borang E?
Secara umum, penyata oleh majikan bersama CP8D perlu dikemukakan kepada HASiL sebelum atau pada 31 Mac dalam tahun berikutnya.
Contohnya:
| Tahun Saraan | Tarikh Akhir Pengemukaan |
|---|---|
| 2025 | 31 Mac 2026 |
Ini bermaksud maklumat bagi tahun saraan sebelumnya perlu disediakan lebih awal supaya majikan tidak menunggu sehingga saat akhir.
Apa Hubungan Borang E Dengan CP8D?
Ini antara perkara paling penting untuk difahami.
Borang E dan CP8D mempunyai hubungan yang rapat dalam proses pelaporan majikan.
HASiL menyatakan penyata majikan hanya dianggap lengkap apabila CP8D turut dikemukakan dalam tempoh yang ditetapkan, tertakluk kepada kaedah dan pengecualian yang berkenaan.
CP8D mengandungi maklumat berkaitan pekerja dan saraan daripada penggajian.
Antara maklumat yang boleh terlibat termasuk:
- nama pekerja;
- nombor cukai pendapatan;
- nombor pengenalan atau pasport;
- kategori dan status pekerja;
- jumlah saraan kasar;
- manfaat tertentu;
- caruman KWSP;
- zakat melalui potongan gaji;
- PCB;
- CP38;
- caruman PERKESO; dan
- maklumat lain yang ditetapkan.
Walau bagaimanapun, terdapat keadaan tertentu di mana majikan yang telah menghantar maklumat melalui kaedah yang ditetapkan oleh HASiL tidak perlu mengemukakan CP8D sekali lagi.
Topik CP8D mempunyai skop yang lebih luas dan sebaiknya difahami secara berasingan.
Contoh Mudah
Katakan ABC Digital Sdn. Bhd. mempunyai lima orang pekerja sepanjang tahun 2025.
Sepanjang tahun tersebut, syarikat menjalankan payroll dan mempunyai rekod saraan pekerja.
Apabila tiba tahun 2026, syarikat perlu memastikan tanggungjawab pelaporan majikannya diselesaikan.
Secara mudah:
| Dokumen / Proses | Tujuan |
|---|---|
| EA | Penyata saraan diberikan kepada pekerja. |
| CP8D | Maklumat saraan dan maklumat berkaitan pekerja dikemukakan mengikut ketetapan HASiL. |
| Borang E | Penyata oleh majikan dikemukakan kepada HASiL. |
Contoh ini hanyalah gambaran ringkas. Keperluan sebenar bergantung kepada keadaan majikan dan peraturan semasa yang berkenaan.
Bagaimana Cara Hantar Borang E?
Bagi syarikat dan syarikat Labuan, pengemukaan Borang E diwajibkan melalui e-Filing menggunakan e-E.
Akses kepada perkhidmatan percukaian elektronik HASiL kini berkait dengan ekosistem MyTax.
Sebelum membuat pengemukaan, majikan perlu memastikan maklumat berkaitan majikan dan pekerja telah disediakan dengan betul.
Secara umum, proses persediaan boleh dilihat seperti berikut:
- Pastikan maklumat majikan adalah betul.
- Pastikan rekod pekerja bagi tahun saraan telah dikemas kini.
- Semak rekod payroll dan saraan pekerja.
- Pastikan maklumat CP8D yang diperlukan telah disediakan.
- Akses perkhidmatan e-E melalui saluran yang ditetapkan HASiL.
- Semak maklumat sebelum membuat pengemukaan.
- Simpan rekod pengemukaan untuk rujukan syarikat.
Maklumat Apa Yang Perlu Disediakan?
Sebelum mengemukakan Borang E, majikan sebaiknya memastikan rekod berkaitan penggajian telah disusun dengan baik.
Antara rekod yang mungkin berkaitan ialah:
- butiran majikan;
- TIN majikan;
- maklumat pekerja;
- rekod saraan;
- PCB;
- caruman berkaitan;
- manfaat atau perkuisit yang berkaitan;
- rekod pekerja yang berhenti atau bersara; dan
- maklumat lain yang diperlukan untuk pelaporan majikan.
Ketepatan rekod payroll memainkan peranan penting kerana maklumat yang sama atau berkaitan boleh digunakan untuk beberapa tanggungjawab cukai majikan.
Borang E vs Borang EA
Kesilapan biasa ialah menganggap kedua-duanya perkara yang sama.
Sebenarnya, Borang E dan Borang EA mempunyai fungsi berbeza.
| Perkara | Borang E | Borang EA |
|---|---|---|
| Tujuan utama | Penyata oleh majikan. | Penyata saraan pekerja. |
| Pihak berkaitan | Majikan → HASiL | Majikan → Pekerja |
| Tarikh utama | Sebelum atau pada 31 Mac tahun berikutnya. | Pada atau sebelum hari terakhir Februari tahun berikutnya. |
Sebagai contoh, bagi saraan tahun 2025, majikan perlu melihat tanggungjawab penyediaan EA dan pengemukaan penyata majikan sebagai dua proses yang berkaitan tetapi berasingan.
Adakah Syarikat Tiada Pekerja Perlu Hantar?
Situasi majikan tanpa pekerja perlu dilihat berdasarkan jenis entiti dan ketetapan HASiL yang berkuat kuasa bagi tahun berkenaan.
Jangan terus menganggap syarikat yang tidak aktif atau tidak mempunyai pekerja secara automatik bebas daripada semua tanggungjawab pematuhan.
Sebuah syarikat yang tidak menjalankan operasi aktif juga masih boleh mempunyai kewajipan korporat tertentu.
Jika syarikat anda tidak lagi aktif, baca panduan syarikat dormant untuk memahami konsep tersebut dengan lebih jelas.
Apa Berlaku Jika Lewat atau Gagal Mengemukakan?
Kegagalan memenuhi tanggungjawab majikan boleh membawa kepada tindakan di bawah peruntukan undang-undang percukaian yang berkaitan.
Sebab itu majikan tidak sepatutnya melihat Borang E sebagai sekadar urusan pentadbiran tahunan.
HASiL menyatakan kegagalan berkaitan tanggungjawab ini boleh melibatkan tindakan di bawah peruntukan Akta Cukai Pendapatan 1967.
Kesilapan Biasa Majikan
1. Keliru antara Borang E dengan EA
EA diberikan kepada pekerja, manakala penyata majikan dikemukakan kepada HASiL.
Kedua-duanya tidak menggantikan satu sama lain.
2. Abaikan CP8D
CP8D mempunyai hubungan penting dengan pengemukaan penyata majikan.
Majikan perlu memahami bagaimana maklumat CP8D dikemukakan bagi tahun saraan berkenaan.
3. Tunggu sehingga tarikh akhir
Masalah biasanya timbul apabila majikan hanya mula menyemak rekod pekerja beberapa hari sebelum tarikh akhir.
4. Rekod payroll tidak konsisten
Perbezaan antara payroll, PCB, caruman dan maklumat pekerja boleh menyukarkan proses semakan.
5. Anggap setiausaha syarikat urus semua perkara
Setiausaha syarikat memainkan peranan penting dalam pematuhan korporat, tetapi pemilik syarikat perlu membezakan urusan SSM, percukaian, payroll dan tanggungjawab majikan.
Untuk memahami fungsi setiausaha syarikat, baca panduan tugas setiausaha syarikat.
Checklist Ringkas Untuk Majikan
Sebelum tarikh pengemukaan Borang E, gunakan checklist berikut sebagai pemeriksaan awal:
| Checklist | Semakan |
|---|---|
| Maklumat majikan telah dikemas kini | ✓ |
| Senarai pekerja bagi tahun saraan telah disemak | ✓ |
| Rekod saraan dan payroll telah disemak | ✓ |
| Maklumat CP8D telah disediakan / dikemukakan mengikut kaedah berkaitan | ✓ |
| EA / EC pekerja telah disediakan mengikut tempoh ditetapkan | ✓ |
| Pengemukaan e-E telah dibuat sebelum tarikh akhir | ✓ |
Soalan Lazim Mengenai Borang E
Apa itu Borang E?
Borang E ialah penyata oleh majikan yang dikemukakan kepada HASiL berkaitan tanggungjawab pelaporan majikan bagi sesuatu tahun saraan.
Bila tarikh akhir Borang E?
Secara umum, pengemukaan penyata majikan bersama CP8D perlu dibuat sebelum atau pada 31 Mac dalam tahun berikutnya. Majikan perlu menyemak ketetapan bagi tahun saraan masing-masing.
Apa beza Borang E dengan CP8D?
Penyata majikan dan CP8D berkaitan tetapi bukan dokumen yang sama. CP8D mengandungi maklumat saraan, potongan dan maklumat berkaitan pekerja, manakala Form E merupakan penyata oleh majikan.
Apa beza Borang E dengan Borang EA?
Form E dikemukakan oleh majikan kepada HASiL. Borang EA pula merupakan penyata saraan yang disediakan dan diberikan oleh majikan kepada pekerja.
Di mana Borang E dihantar?
Bagi syarikat dan syarikat Labuan, pengemukaan dibuat secara elektronik melalui e-Filing menggunakan e-E.
Bila Borang EA perlu diberikan kepada pekerja?
Majikan perlu menyediakan dan menyerahkan penyata saraan EA atau EC kepada pekerja pada atau sebelum hari terakhir bulan Februari tahun berikutnya.
Kesimpulan
Borang E merupakan salah satu tanggungjawab penting yang perlu difahami apabila sebuah syarikat atau perniagaan mempunyai tanggungjawab sebagai majikan.
Majikan bukan sahaja perlu menguruskan pembayaran gaji. Rekod pekerja, saraan, PCB, penyata EA atau EC, CP8D dan pengemukaan penyata majikan juga perlu diurus dengan teratur.
Secara umum, penyata majikan bersama CP8D perlu dikemukakan sebelum atau pada 31 Mac tahun berikutnya, tertakluk kepada ketetapan dan kaedah pengemukaan yang berkuat kuasa.
Syarikat yang menyusun rekod payroll dan percukaian sepanjang tahun akan lebih mudah membuat semakan apabila tiba masa untuk mengemukakan Borang E.
Jika anda sedang mengurus sebuah Sdn. Bhd., anda juga boleh membaca panduan cara daftar cukai pendapatan syarikat dan jenis borang cukai pendapatan syarikat untuk memahami tanggungjawab percukaian syarikat dengan lebih menyeluruh.
Jika anda perlukan bantuan berkaitan pendaftaran, pengurusan atau pematuhan syarikat Sdn. Bhd., hubungi kami untuk mendapatkan maklumat lanjut.
Hubungi Kami di WhatsApp